 Bet365
 Bet-at-home
 1xbet

Ažurirano: · Ponuda i uvjeti provjereni na dan ažuriranja
Money management u klađenju je skup pravila koja unaprijed određuju koliko novca odvajaš za klađenje (banka ili bankroll) i koliki dio te banke smiješ staviti na jednu okladu. Za većinu igrača dovoljno je 1 do 2 % banke po okladi: uz banku od 1.000 € to je 10 do 20 €, bez iznimki „kad si siguran“. Ispod su tri modela uloga s računicom, tablica koliko gubitaka banka izdrži, predložak evidencije i učinak poreza na banku.
Money management ukratko: sedam pravila u 60 sekundi
Cijeli money management stane u sedam pravila: odvojena banka, ulog od 1 do 2 %, gornja granica uloga, jedan model uloga, granica gubitka, evidencija svake oklade i bonus krediti kao zasebna mala banka. Tablica pokazuje svako pravilo na banci od 1.000 €.
| Pravilo | Preporuka | Uz banku od 1.000 € |
|---|---|---|
| Banka | Novac samo za klađenje, koji možeš izgubiti | 1.000 € odvojenih od novca za život |
| Ulog po okladi | 1–2 % banke, isti za svaku okladu; najviše 3 % | 10–20 €, najviše 30 € |
| Model uloga | Flat za početak, proporcionalni uz evidenciju, Kelly samo uz dokazanu prednost | npr. fiksnih 20 € |
| Granica gubitka | Dnevna i mjesečna; kad je dosegneš, staješ | 100 € dnevno, 200 € mjesečno |
| Evidencija | Svaka oklada: kvota, zatvaranje, ulog, ishod | 120 redaka mjesečno (četiri oklade dnevno) |
| Bonus krediti | Zasebna mala banka, nikad razlog za veći ulog | npr. do 25 € kredita za nove igrače na bet365 |
Money management ne pretvara loše oklade u dobre. Drži te u igri dovoljno dugo da se prednost, ako je imaš, pokaže u brojkama; bez prednosti ni najbolji model ne daje plus, samo sporiji minus. Kako procijeniti imaš li prednost, opisali smo u vodiču za strategije klađenja.
Što je bankroll i koliko velika treba biti banka za klađenje?
Bankroll (banka) je unaprijed određen iznos namijenjen samo klađenju – novac čiji gubitak ne bi promijenio ništa u tvom svakodnevnom životu. To nije saldo na računu kladionice ni novac za režije, ratu kredita ili hranu. Kad igraš novcem koji ti treba, svaka oklada nosi emocionalni teret, a s njim dolaze veći ulozi, lov na gubitke i kršenje vlastitih pravila.
Veličinu banke ne određuješ prema tome koliko želiš zaraditi, nego prema tome koliko možeš izgubiti. Iz nje slijedi ulog: uz 1–2 % po okladi banka je 50 do 100 uloga, pa za ulog od 10 € trebaš 500 do 1.000 €, a uz banku od 200 € ulog je 2 do 4 €.
| Banka | 1 % po okladi | 2 % po okladi | 3 % (gornja granica) |
|---|---|---|---|
| 200 € | 2 € | 4 € | 6 € |
| 500 € | 5 € | 10 € | 15 € |
| 1.000 € | 10 € | 20 € | 30 € |
| 3.000 € | 30 € | 60 € | 90 € |
Banku nadopunjuješ samo planski, na početku mjeseca i iz novca koji si ionako odvojio za zabavu – nikad usred niza gubitaka. Isto vrijedi za isplate: dio dobiti možeš povući, ali tada se smanjuje i banka, a s njom i ulog. Iskusni igrači banku tretiraju kao radni alat: gubitak dijela banke nije tragedija, nego statistika.
Koliko novca uložiti po okladi? Zašto baš 1 do 2 %
Ulog od 1 do 2 % banke preporučujemo jer preživljava nizove gubitaka koji su u klađenju normalni: uz 2 % banka padne na pola tek nakon 25 do 35 izgubljenih oklada zaredom, a uz 10 % već nakon pet do sedam. Razlika između stupaca tablice je model: flat računa postotak početne banke, proporcionalni postotak trenutne.
| Ulog | Flat: gubitaka zaredom do pola banke | Proporcionalno: gubitaka zaredom do pola banke |
|---|---|---|
| 1 % banke | 50 | 69 |
| 2 % banke | 25 | 35 |
| 3 % banke | 17 | 23 |
| 5 % banke | 10 | 14 |
| 10 % banke | 5 | 7 |
Koliko su takvi nizovi stvarni? Uz kvotu 2,00 i šansu od 50 %, u 500 oklada 86 % igrača doživi barem sedam gubitaka zaredom, a svaki peti barem deset; na 1.000 oklada niz od sedam doživi 98 % igrača. Ulog od 10 % banke zato će te gotovo sigurno jednom dovesti na pola banke samo zbog jednog lošeg tjedna, bez ikakve greške u procjeni.
Zato dobar ulog izgleda dosadno: mali ulozi, spor rast i dobitci bez spektakla znak su da radiš ispravno. Ako ti klađenje stalno izaziva stres, euforiju ili paniku, gotovo sigurno igraš prevelike uloge.
Flat, proporcionalni ili Kelly: koji model uloga izabrati?
Za većinu igrača najbolji je flat (fiksni ulog), proporcionalni ulog prirodan je sljedeći korak kad banka naraste, a Kelly kriterij ima smisla samo ako dugom evidencijom dokažeš da imaš prednost. Sva tri modela odgovaraju na isto pitanje – koliki dio banke ide na okladu – ali na različit način.
| Model | Kako se računa | Prednost | Na što računati |
|---|---|---|---|
| Flat (fiksni ulog) | Isti iznos za svaku okladu, npr. 20 € uz banku od 1.000 € | Najjednostavniji, briše emocije iz uloga | U nizu gubitaka ulog ostaje isti, pa banka pada brže |
| Proporcionalni | Isti postotak trenutne banke, npr. 2 % | Ulog se sam smanjuje u lošem, a raste u dobrom razdoblju | Oporavak nakon pada je sporiji |
| Kelly (pun, pola ili četvrtina) | Udio banke iz procjene vjerojatnosti i kvote | Najbrži dugoročni rast uz točnu procjenu | Precijenjena procjena znači prevelik ulog |
Flat betting: isti ulog bez obzira na osjećaj
Flat znači da svaku okladu igraš istim iznosom, bez obzira na to koliko ti se tip sviđa, kolika je kvota i kako je završio prethodni listić. Uz banku od 1.000 € i ulog od 20 € igraš 20 € – ne 40 € nakon gubitka i ne 100 € jer „ovo mora proći“. Flat te neće obogatiti preko noći, ali te drži u igri dok učiš i gradiš evidenciju. Iznos preračunaj jednom mjesečno.
Proporcionalni ulog: isti postotak trenutne banke
Proporcionalni model uvijek ulaže isti postotak trenutne banke, pa se ulog sam prilagođava rezultatu. Na banci od 1.000 € i 2 % to izgleda ovako: nakon deset izgubljenih oklada flat igrač ima 800 €, a proporcionalni 817,07 €, jer mu je ulog pao na 16,34 €. Kad zatim dođe deset dobitaka po kvoti 2,00, flat igrač je opet na 1.000 €, a proporcionalni na 996,01 €. Proporcionalni model bolje štiti u padu, a sporije se vraća – to je cijena zaštite.
Kako se računa Kelly kriterij? Formula, primjer i zašto pola ili četvrtina
Kelly udio banke računaš kao (vjerojatnost × kvota − 1) ÷ (kvota − 1): za procjenu od 50 % i kvotu 2,10 to je 0,05 ÷ 1,10 = 4,55 % banke, odnosno 45,45 € na banci od 1.000 €. Brojnik je vrijednost oklade (value), nazivnik neto kvota. Ako je brojnik nula ili negativan, Kelly kaže: ne igraj.
| Procjena i kvota (primjer) | Value | Puni Kelly | Četvrtina Kellyja na 1.000 € |
|---|---|---|---|
| 70 % po kvoti 1,50 | +5 % | 10 % banke | 25,00 € |
| 50 % po kvoti 2,10 | +5 % | 4,55 % banke | 11,36 € |
| 40 % po kvoti 2,75 | +10 % | 5,71 % banke | 14,29 € |
| 25 % po kvoti 4,00 | 0 % | 0 – ne igraj | 0 € |
| 48 % po kvoti 2,00 | −4 % | negativno – ne igraj | 0 € |
Ista vrijednost od +5 % po kvoti 1,50 traži više nego dvostruko veći ulog nego po kvoti 2,10: Kelly ne gleda samo koliko je oklada dobra, nego i koliko je nesigurna.
Problem je procjena. Ako misliš da oklada po kvoti 2,00 prolazi u 55 % slučajeva, Kelly ti daje 10 % banke. Ako je stvarna šansa 50 %, nemaš nikakvu prednost, a uz točno 100 dobitnih i 100 gubitnih oklada banka od 1.000 € završi ovako:
- Puni Kelly (10 % banke): 366,03 €, odnosno −63,4 %.
- Pola Kellyja (5 %): 778,56 €, odnosno −22,1 %.
- Četvrtina Kellyja (2,5 %): 939,39 €, odnosno −6,1 %.
- Flat 20 €: 1.000 €, jer oklada bez prednosti po fer kvoti ne donosi ni dobitak ni gubitak.
Zato se u praksi igra pola ili četvrtina Kellyja. Pola Kellyja zadržava oko 75 % dugoročnog rasta punog Kellyja, a rizik pada drastično: uz puni Kelly otprilike svaka druga banka u nekom trenutku padne na pola početne, uz pola Kellyja otprilike svaka osma, a uz četvrtinu manje od jedne od sto. Kelly ima smisla tek uz nekoliko stotina evidentiranih oklada i pozitivan CLV. Procjenu vjerojatnosti gradiš postupkom iz vodiča za analizu utakmica, a kvotu u vjerojatnost pretvaraš kao u vodiču o koeficijentima.
Zašto agresivan bankroll management uništava profit?
Prevelik ulog uništava profit i kad imaš stvarnu prednost: igrač s vrijednošću od +5 % po okladi koji stavlja 10 % banke nakon 1.000 oklada tipično ima manje novca nego na početku, a uz 20 % banke praktički ništa. Razlog je matematika gubitka: nakon pada od 50 % trebaš +100 % da se vratiš, a veliki ulozi stvaraju upravo takve padove.
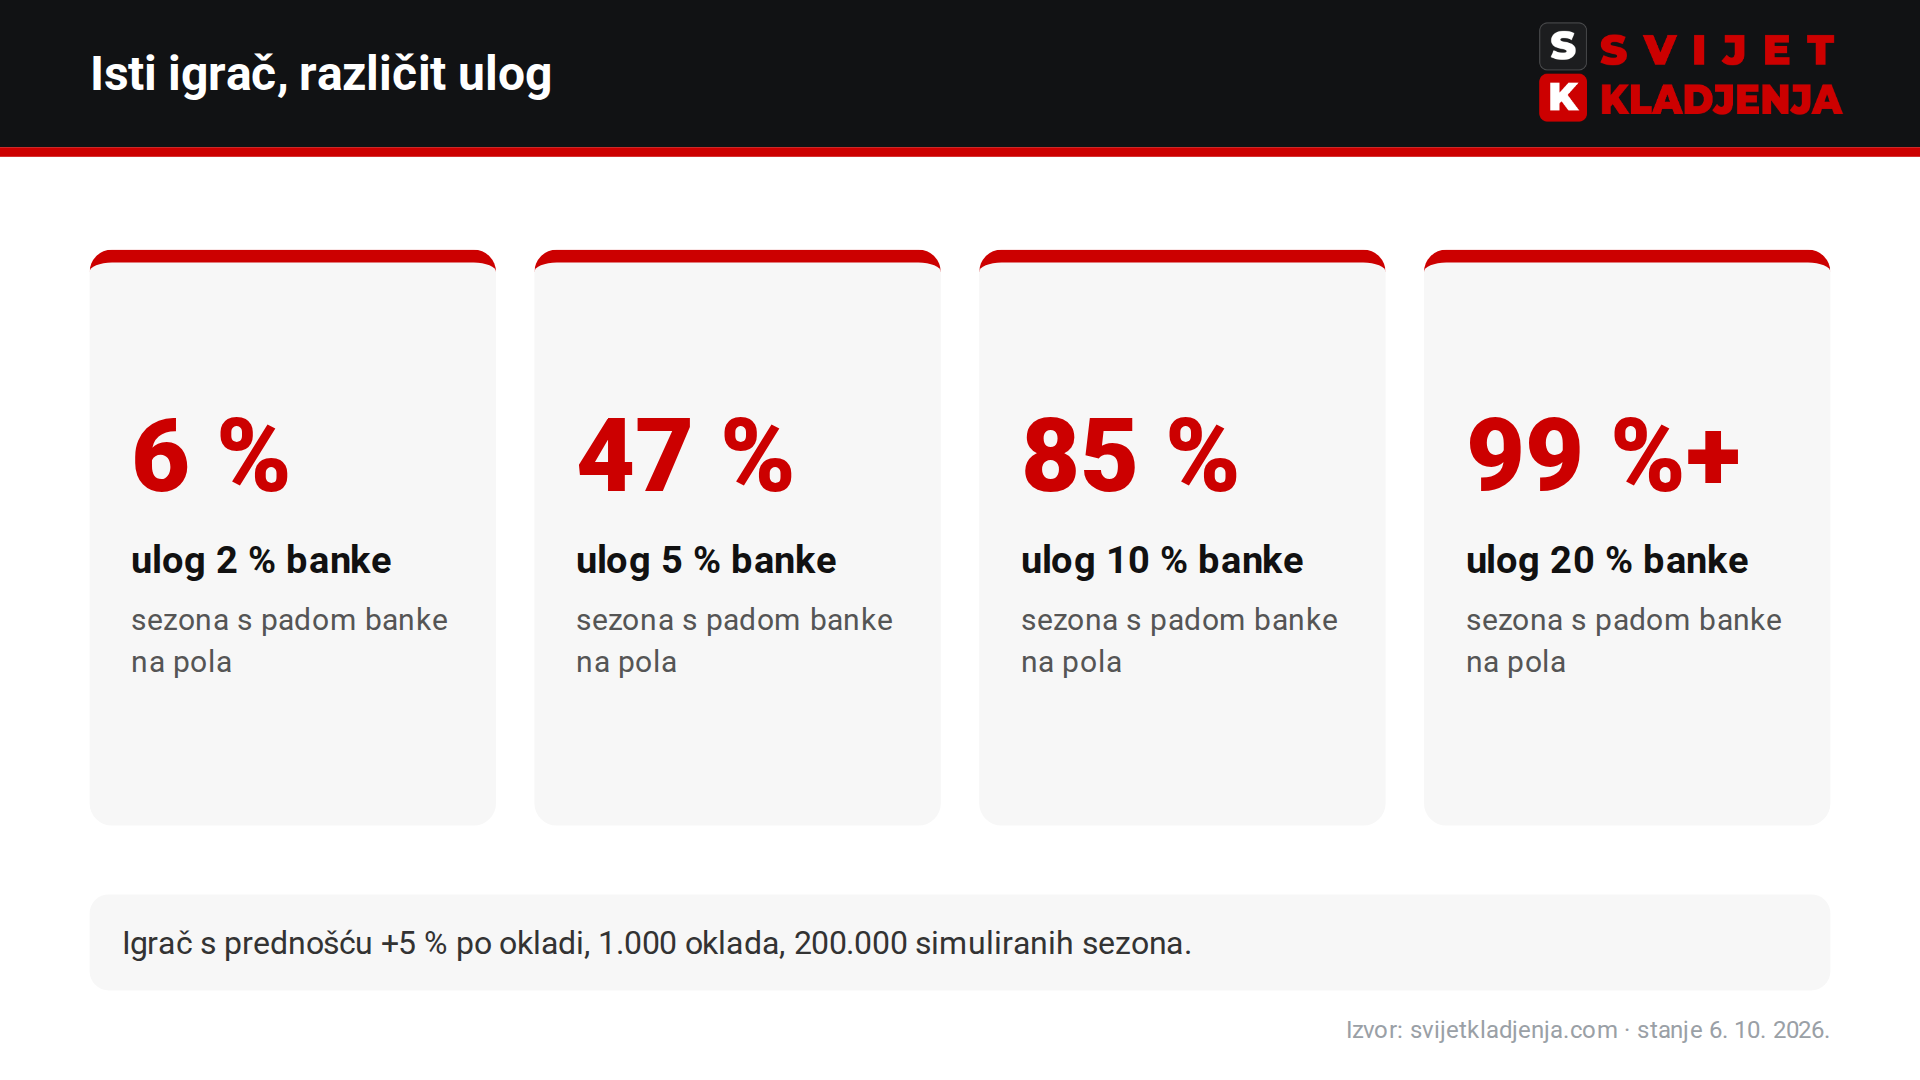
Tablica je rezultat 200.000 simuliranih sezona od 1.000 oklada za istog igrača: procjena 50 %, kvota 2,10, banka 1.000 €, ulog kao postotak trenutne banke. Mijenja se samo veličina uloga.
| Ulog (% trenutne banke) | Banka barem jednom padne na pola | Tipična banka nakon 1.000 oklada (medijan) |
|---|---|---|
| 1 % | oko 0,1 % sezona | 1.560 € |
| 2 % | oko 6 % sezona | 2.180 € |
| 5 % (blizu punog Kellyja) | oko 47 % sezona | 3.076 € |
| 10 % | oko 85 % sezona | 606 € |
| 20 % | više od 99 % sezona | manje od 1 € |
Najveći tipični rast daje ulog blizu Kellyja, ali uz njega gotovo svaka druga banka usput padne na pola – a malo tko takav pad izdrži bez promjene pravila. Ulog dvostruko veći od Kellyja, ovdje oko 9 %, dugoročno ne raste uopće, a sve iznad toga pretvara prednost u gubitak. Ako ulog ne prilagođavaš banci, nego igraš fiksnih 10 % početne banke, u 38 % sezona banka završi na nuli prije kraja.
Agresivnost rijetko izgleda kao odluka. Obično počne nakon dobrog tjedna: tri dobitna dana, osjećaj da si „u formi“ i ulog skoči s 20 € na 60 €. Tržište ne zna da si u formi. Prvi niz gubitaka s trostrukim ulogom briše sve što je tjedan donio, a veći gubitak više boli, pa slijede tilt, lov na gubitke i kasni listići „za vađenje“.
Razlika između agresivnosti i pametne prilagodbe je u brzini i razlogu. Ulog povećavaš kad naraste banka, a ne samopouzdanje: uz 2 % banke 20 € na 1.000 € postaje 30 € na 1.500 €, a rizik ostaje isti. Sam postotak diži tek nakon barem 300 evidentiranih oklada s pozitivnim CLV-om, i to u malim koracima – s 1,5 na 2 %, ne s 2 na 5 %.
Kako postaviti granicu gubitka i što raditi u nizu gubitaka?
Granica gubitka je unaprijed određen iznos nakon kojeg prestaješ igrati za taj dan ili mjesec – npr. pet uloga dnevno i 20 % banke mjesečno – i vrijedi bez obzira na to koliko je sljedeća oklada „sigurna“. Uz banku od 1.000 € i ulog od 20 € to je 100 € dnevno i 200 € mjesečno. Granica ne postoji da bi ti smanjila zaradu, nego da bi loš dan ostao loš dan, a ne loš mjesec.
Niz gubitaka nije dokaz da strategija ne valja – to je test discipline. Igrači koji tada podignu ulog, promijene tržišta ili traže „sigurnije“ oklade po niskim kvotama gotovo uvijek prođu gore od onih koji nastave identično: isti ulog, isti kriteriji, ista evidencija.
- Ulog ostaje postotak banke. Ni „vađenje“ većim ulogom, ni naglo smanjenje iz straha.
- Ocjenjuješ proces, a ne rezultat. Jesu li kvote bile iznad tvoje fer kvote i je li CLV pozitivan?
- Pauza zbog glave, ne zbog salda. Ljutnja, umor ili žurba znak su za prekid.
- Uživo nije popravni ispit. Oklade uživo idu iz iste banke i po istim pravilima – pravila su u vodiču za klađenje uživo.
Granice možeš postaviti i u računu: na bet365 se u postavkama odgovornog klađenja postavlja limit uplate, a postoje i vremenska pauza i samoisključenje. Ako granice redovito probijaš ili se kladiš da bi vratio izgubljeno, problem više nije money management – znakove i alate opisali smo u vodiču o odgovornom klađenju.
Kako voditi evidenciju klađenja? Predložak tablice s primjerom
Evidencija klađenja je tablica u koju za svaku okladu upisuješ datum, ligu, tržište, kvotu, zatvarajuću kvotu, ulog i ishod – i jedini je način da znaš jesi li stvarno u plusu, a ne samo da se tako osjećaš. Bez nje većina igrača vjeruje da je „otprilike na nuli“, a brojke najčešće pokažu minus.
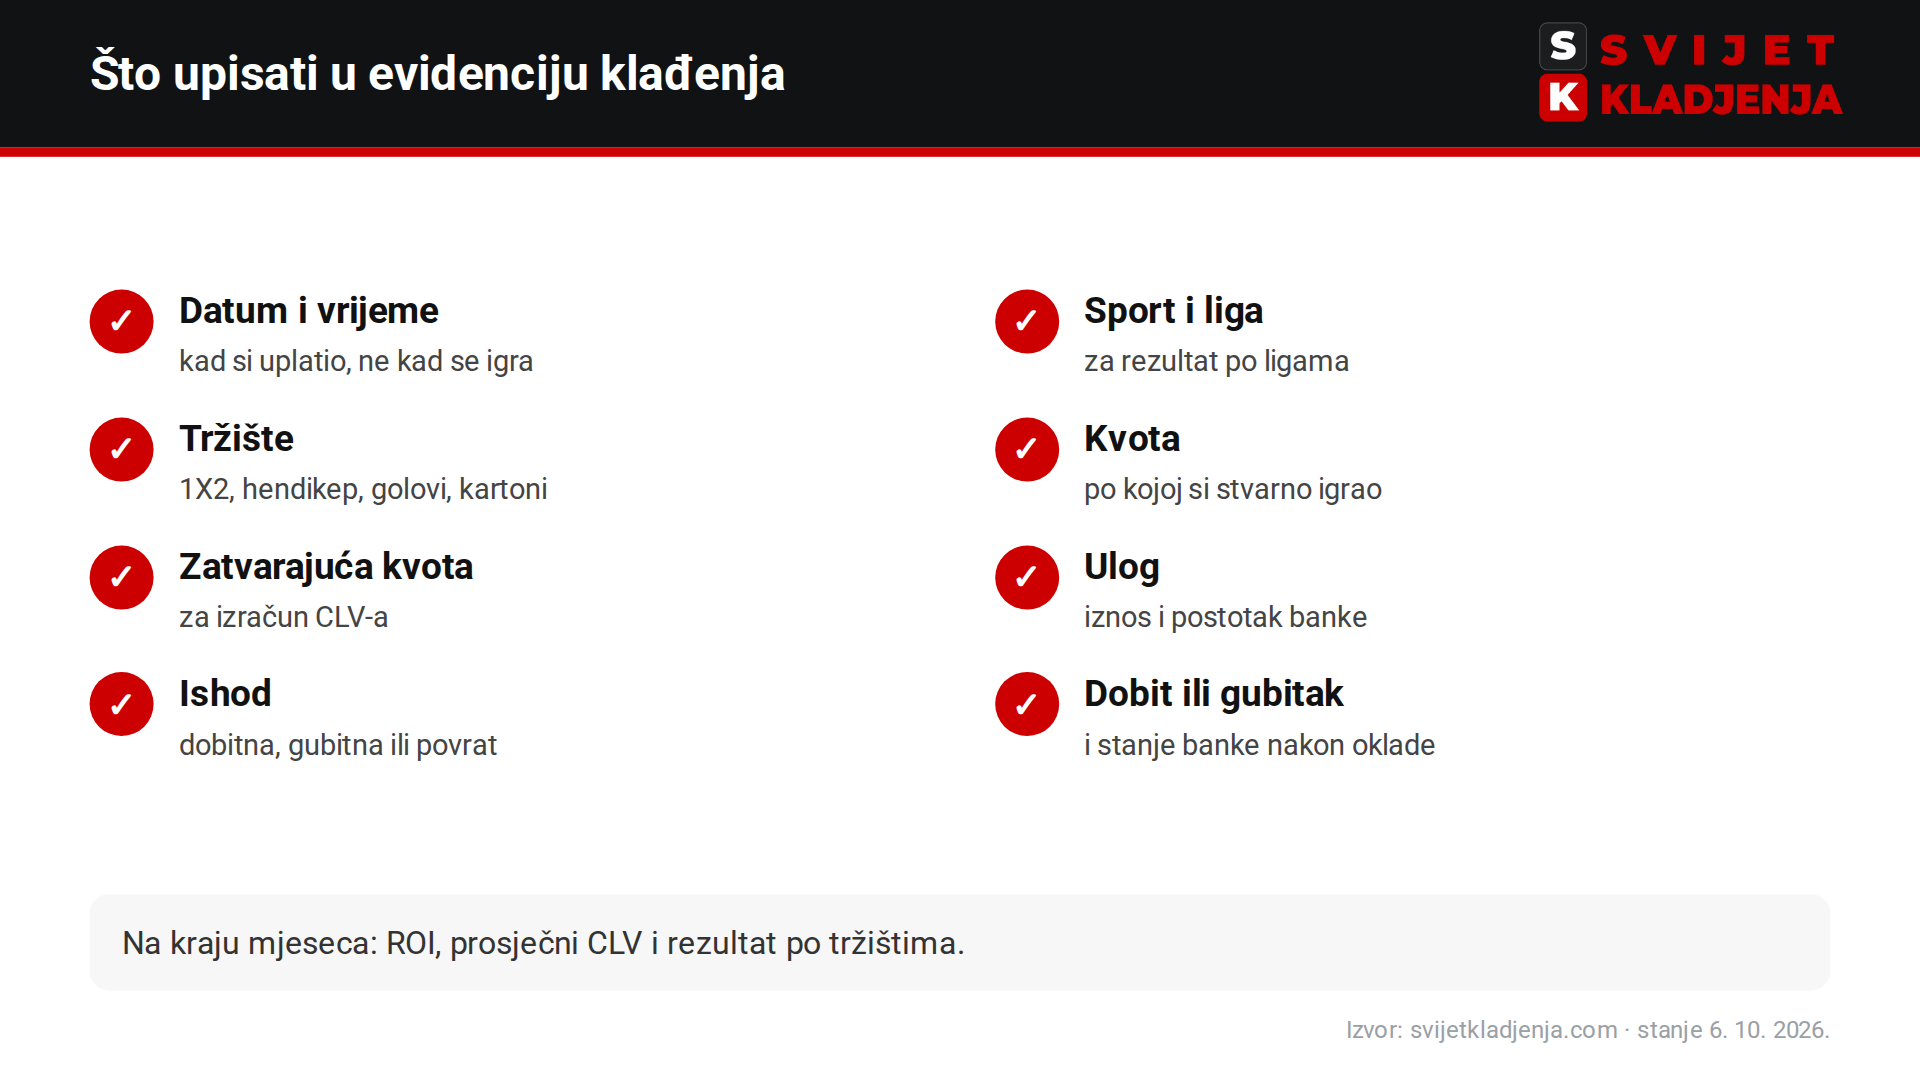
Predložak možeš složiti u Google Sheetsu ili Excelu za deset minuta. Pet redaka ispod primjer je s ulogom od 10 €; kvote su ilustrativne.
| Oklada (liga, tržište) | Kvota | Zatvaranje | Ulog | Ishod | Dobit/gubitak | CLV |
|---|---|---|---|---|---|---|
| HNL, 1 (domaćin) | 2,05 | 1,92 | 10 € | dobitna | +10,50 € | +6,8 % |
| Premier liga, više od 2,5 gola | 1,95 | 1,88 | 10 € | gubitna | −10,00 € | +3,7 % |
| La Liga, azijski hendikep 0 | 2,02 | 2,06 | 10 € | povrat | 0,00 € | −1,9 % |
| ATP, pobjeda autsajdera | 3,40 | 3,10 | 10 € | dobitna | +24,00 € | +9,7 % |
| NBA, hendikep −4,5 | 1,91 | 1,87 | 10 € | gubitna | −10,00 € | +2,1 % |
Tri formule su dovoljne. Dobit je ulog × (kvota − 1) za dobitnu okladu, minus ulog za gubitnu i nula za povrat. ROI je ukupna dobit podijeljena ukupnim ulozima. CLV je kvota podijeljena zatvarajućom kvotom, minus 1. Ovih pet oklada daje +14,50 € i prosječni CLV od +4,1 %: dvije su izgubljene, ali su kvote redovito bile bolje od zatvaranja – signal koji vrijedi više od salda.
Na kraju mjeseca gledaš zbroj, ne pojedine listiće. Primjer: 120 oklada po 10 €, 55 dobitnih (45,8 %) uz prosječnu kvotu dobitnih 2,28 – povrat 1.254 €, dobit 54 €, ROI +4,5 %. Isti izračun napravi po ligama i tržištima: tu se vidi da ti, recimo, hendikep u Premier ligi donosi plus, a kasni listići uživo minus.
Ako igraš na više mjesta, vodi jednu zajedničku tablicu, jer ni jedan račun ne pokazuje ukupnu sliku, a bonus kredite upisuj posebno. Bez poreza i manipulativnog troška evidencija je i čišća: dobit u tablici jednaka je dobiti na računu.
Koliko porez i manipulativni trošak uzimaju tvojoj banci?
Na domaćem listiću porez na dobitak i manipulativni trošak pretvaraju okladu s vrijednošću od +5 % u minus: oko −0,5 % uz sam porez od 10 % i oko −5,2 % uz porez i manipulativni trošak od 5 %. bet365 ne obračunava hrvatski porez na dobitke ni manipulativni trošak, pa ista oklada ostaje na +5 %. Primjer: ulog 20 € (2 % banke od 1.000 €), kvota 2,10, procjena 50 %:
| Stavka | Domaći listić, porez 10 % | Domaći listić, MT 5 % i porez | bet365 |
|---|---|---|---|
| Ulog u igri | 20,00 € | 19,00 € (1,00 € MT) | 20,00 € |
| Dobitak po kvoti 2,10 | 42,00 € | 39,90 € | 42,00 € |
| Porez (osnovica: dobitak umanjen za uplatu) | 2,20 € | 1,99 € | 0 € |
| Isplata | 39,80 € | 37,91 € | 42,00 € |
| Vrijednost oklade | −0,5 % | −5,2 % | +5,0 % |
Na banci od 1.000 € i 300 oklada po 20 € u sezoni to je razlika između očekivanih +300 € na bet365, −30 € na domaćem listiću s porezom i −313,50 € uz manipulativni trošak. Isti igrač, iste procjene, isti money management – drugačiji rezultat samo zbog mjesta uplate. Porez se obračunava po razredima od 10 do 30 %; što to znači za igrače kod stranih priređivača, bez pravnih savjeta, opisali smo u tekstu o stranim kladionicama i zakonu.
✅ Zašto banku voditi na bet365
- Bez hrvatskog poreza na dobitke i bez manipulativnog troška
- Uplata od 5 € karticom, isplata na istu karticu za 1–5 radnih dana
- Cash Out i djelomični Cash Out za reakciju na novu informaciju, uz maržu u ponuđenom iznosu
- Limit uplate, vremenska pauza i samoisključenje u postavkama računa
ℹ️ Na što računati
- Sučelje i uvjeti su na engleskom
- Pristup iz Hrvatske preko službenih alternativnih linkova
- Igračima koji dugoročno dobivaju bet365 može smanjiti maksimalni ulog
Novi igrači uz prvu uplatu od 5 € dobivaju 100 % uplate u bonus kreditima, do 25 €, uz kvalifikacijske oklade po kvoti 1,20 ili većoj obračunate unutar 30 dana; krediti nemaju rolover. Vodi ih kao zasebnu malu banku s istim pravilima uloga, a ne kao razlog za veći ulog. Ako želiš banku voditi bez poreza na dobitak, otvori račun na bet365; korake imaš u vodiču za registraciju i bonus.
Kako postaviti money management u pet koraka
Money management postavljaš jednom, prije prve oklade, a mijenjaš ga samo na početku mjeseca: banka, model, ulog, granice i evidencija. Pet koraka ispod traje manje od sata, a štedi godine lutanja.
- Odvoji banku. Iznos koji možeš izgubiti bez posljedica, npr. 500 €, odvojen od novca za život.
- Izaberi model. Flat za početak; proporcionalni kad imaš 300 ili više oklada u evidenciji; pola ili četvrtina Kellyja samo uz dokazanu prednost.
- Odredi ulog. 1–2 % banke, npr. 5–10 € na 500 €; gornja granica je 3 %.
- Postavi granice. Dnevnu (npr. pet uloga) i mjesečnu (npr. 20 % banke), a uz njih limit uplate u računu.
- Vodi evidenciju. Svaku okladu upiši isti dan; na kraju mjeseca izračunaj ROI, prosječni CLV i rezultat po tržištima.
Na kraju mjeseca preračunaš ulog prema novoj banci i odlučiš o nadoplati ili isplati – nikad usred niza. Ako ti je klađenje novo, kreni od vodiča kako se kladiti; koliko se ovako realno može zaraditi, piše u tekstu kako zaraditi na kladionici. Evidencije možeš usporediti s drugim članovima na forumu, aktivnom od 2008.
Najčešća pitanja o money managementu
Što je money management u klađenju?
Skup pravila o tome koliko novca odvajaš za klađenje i koliki dio te banke ide na jednu okladu. Za većinu igrača to je 1–2 % banke po okladi, uz granicu gubitka i evidenciju svake oklade.
Koliko novca uložiti po okladi?
Od 1 do 2 % banke, isti postotak za svaku okladu. Uz banku od 1.000 € to je 10 do 20 €; više od 3 % ne preporučujemo ni kad se oklada čini sigurnom.
Koliko velika treba biti banka za klađenje?
Onolika koliko možeš izgubiti bez posljedica za svakodnevni život. Uz ulog od 1–2 % banka je 50 do 100 uloga: za ulog od 10 € to je 500 do 1.000 €.
Što je flat betting?
Model u kojem svaku okladu igraš istim iznosom, npr. 20 € uz banku od 1.000 €, bez obzira na kvotu i prethodni rezultat. Najjednostavniji je i najbolji izbor za početnike.
Kako se računa Kelly kriterij?
Udio banke je (vjerojatnost × kvota − 1) ÷ (kvota − 1). Uz procjenu od 50 % i kvotu 2,10 to je 4,55 % banke; u praksi se igra pola ili četvrtina tog iznosa.
Kako voditi evidenciju klađenja?
Za svaku okladu upiši datum, ligu, tržište, kvotu, zatvarajuću kvotu, ulog i ishod, a na kraju mjeseca izračunaj ROI, prosječni CLV i rezultat po tržištima.
Smijem li povećati ulog nakon niza dobitaka?
Ulog povećavaš kad naraste banka, a ne samopouzdanje. Sam postotak diži tek nakon barem 300 evidentiranih oklada s pozitivnim CLV-om, i to u malim koracima.
Napomena: ovo je osobno mišljenje urednika Svijeta Klađenja temeljeno na dugogodišnjem iskustvu s bet365 i vođenjem banke. Kvote u primjerima služe samo za računicu i nisu trenutna ponuda; simulacije pretpostavljaju neovisne oklade iste vrijednosti. Uvjeti ponude za nove igrače mijenjaju se – provjeri ih u računu prije uplate. 18+. Klađenje može uzrokovati ovisnost – igraj odgovorno; alate za kontrolu opisali smo u vodiču o odgovornom klađenju. Igraš iz Srbije? Ponuda bet365 tamo je drukčija – sve o tome u vodiču bet365 Srbija.
